Si compras, vendes o cambias criptomonedas, Hacienda ya puede saberlo. Desde 2026, la directiva europea DAC8 obliga a las plataformas cripto a comunicar los datos de sus clientes a las administraciones tributarias, y España refuerza su propio sistema de control con los modelos 172, 173 y 721. Esta guía explica cómo declarar criptomonedas en España, qué operaciones tributan, cuánto se paga y qué errores evitar. Datos a 4 de noviembre de 2026.
Qué ha cambiado: DAC8 y el cerco de Hacienda
La DAC8 (Directiva (UE) 2023/2226) obliga a los proveedores de servicios de criptoactivos registrados en la UE a recopilar información de sus clientes europeos y a intercambiarla automáticamente con las autoridades fiscales de cada país. Se aplica a todos los criptoactivos, sin importar el volumen: Bitcoin, Ethereum, stablecoins y altcoins (Taxdown). Los primeros datos completos, los del ejercicio 2026, se comunicarán en 2027 (BM Consulting).
A esto se suma el sistema que España ya tenía. Hacienda recibe información periódica de los exchanges con sede en España mediante los modelos 172 y 173, y de los extranjeros a través del modelo 721 y la cooperación internacional (Estrategeos). Además, un proyecto de orden publicado por el Ministerio de Hacienda en marzo de 2026 crea el nuevo modelo 175, para que los proveedores informen en el marco de la DAC8 (Hacienda).
La conclusión práctica es sencilla: no declarar deja de ser una opción realista. Hacienda ya conoce cuánto tienes y cuánto has movido en gran parte de las plataformas.
Los modelos que debes conocer
| Modelo | Quién lo presenta | Qué informa | Cuándo |
|---|---|---|---|
| Modelo 100 (Renta) | Tú | Ganancias y pérdidas patrimoniales por tus operaciones | Campaña de abril a junio |
| Modelo 721 | Tú, si superas el umbral | Criptoactivos custodiados fuera de España a 31 de diciembre | 1 de enero a 31 de marzo |
| Modelo 172 | El exchange o custodio español | Saldos de monedas virtuales de sus clientes | Enero del año siguiente |
| Modelo 173 | El exchange o intermediario español | Operaciones con monedas virtuales | Enero del año siguiente |
| Modelo 175 | Proveedores (DAC8) | Información para el intercambio entre países | Primera presentación en 2027 |
Los modelos 172, 173 y 175 no los presentas tú: son obligaciones de las plataformas, pero determinan lo que Hacienda sabe de ti (CriptoHacienda).
Qué operaciones tributan y cuáles no
La regla general es que tributa la ganancia, no la compra. Se genera una ganancia o pérdida patrimonial cuando se transmite el activo. Estos son los casos habituales:
- Vender criptomonedas por euros: tributa la diferencia entre el precio de venta y el de compra.
- Cambiar una cripto por otra (por ejemplo, Bitcoin por Ethereum): se considera una permuta y también genera ganancia o pérdida, aunque no pases por euros.
- Pagar bienes o servicios con criptomonedas: es una transmisión y tributa por la ganancia acumulada.
- Comprar y mantener: no tributa hasta que vendas o cambies.
- Mover tus criptomonedas entre carteras tuyas: no es una venta y no tributa.
- Staking, airdrops y otras recompensas: su tratamiento depende de cada caso y de los criterios de la Dirección General de Tributos, así que conviene revisarlos con un asesor antes de declarar.
Cuánto se paga: los tramos del ahorro
Las ganancias por la venta de criptomonedas se integran en la base del ahorro del IRPF, con tipos que van del 19 % al 28 % según el importe (Estrategeos):
| Ganancia (base del ahorro) | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 28 % |
Las pérdidas se pueden compensar con ganancias del mismo tipo, y el excedente puede trasladarse a ejercicios posteriores. Estos tramos son los generales; conviene comprobar los vigentes cada año.
El método FIFO, con un ejemplo
Cuando has comprado la misma criptomoneda en varias fechas y vendes solo una parte, Hacienda aplica el criterio FIFO («primero en entrar, primero en salir»): se considera que vendes primero las unidades que compraste antes (CriptoHacienda).
Un ejemplo con cifras redondas y sin comisiones: compras 1 Bitcoin a 20.000 € y otro a 30.000 €, y vendes 1 a 70.000 €. Con FIFO, el coste que se resta es el del primero, 20.000 €, y la ganancia es de 50.000 €. Si no tuvieras otras rentas del ahorro, el cálculo sería: 6.000 € al 19 % (1.140 €) y 44.000 € al 21 % (9.240 €), un total de 10.380 € de impuesto. Es solo un ejemplo ilustrativo: las comisiones y otras rentas cambian el resultado.
El modelo 721: cuándo hay que presentarlo
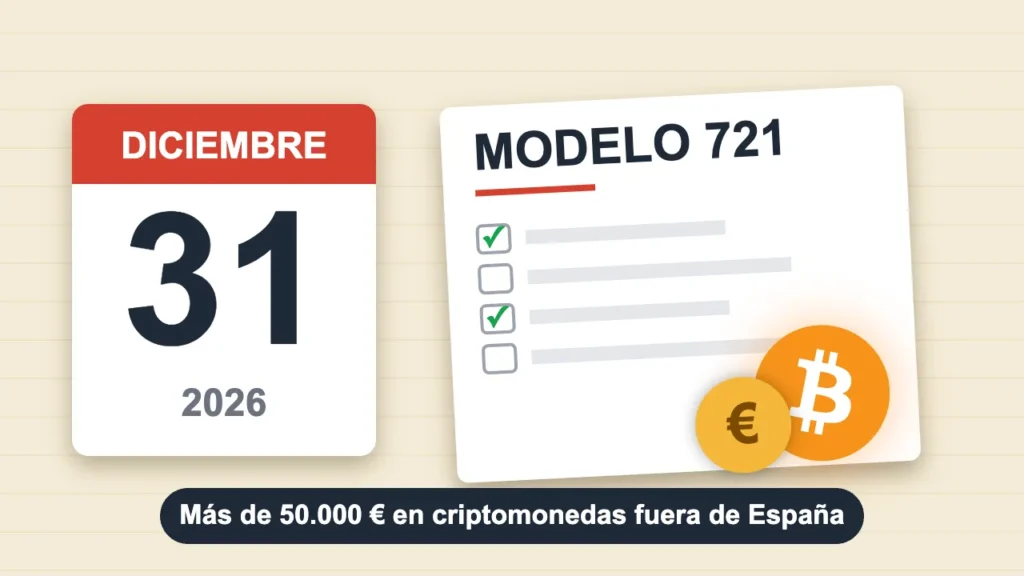
El modelo 721 es una declaración informativa para quien tiene criptoactivos custodiados por entidades no residentes en España cuyo saldo conjunto a 31 de diciembre supera los 50.000 euros. No se paga nada: solo se informa (CriptoHacienda). El plazo es del 1 de enero al 31 de marzo del año siguiente (Alvamar).
Un detalle que sorprende: muchos exchanges que operan en España tienen su sede en otro país europeo, como Coinbase, Kraken, Bitvavo, OKX, Bybit o Revolut, y el saldo en ellos cuenta como extranjero (CriptoHacienda). En cambio, quien opera a través de entidades con sede en España, como la operativa cripto de BBVA, queda exento (BBVA). No presentarlo puede acarrear sanciones por cada dato omitido, con un mínimo de 5.000 € según Estrategeos. Te explicamos en nuestra guía de exchanges con licencia MiCA dónde está radicada cada plataforma.
Los errores más frecuentes
- No declarar las permutas entre criptomonedas. Cambiar de moneda también genera ganancia o pérdida.
- No aplicar FIFO al calcular el coste de lo que vendes.
- Olvidar el modelo 721 cuando el saldo en exchanges extranjeros supera los 50.000 €.
- No conservar el historial. Si cambias de plataforma o la cierras, puedes perder los datos que necesitas para justificar tus costes.
- Ignorar el Impuesto sobre el Patrimonio, que algunas comunidades autónomas aplican y que se presenta con el modelo 714.
Checklist antes de que acabe el año
- Descarga el histórico completo de operaciones de cada exchange.
- Apunta el saldo de cada plataforma a 31 de diciembre y comprueba si superas los 50.000 € fuera de España.
- Calcula tus ganancias y pérdidas con FIFO, o usa una herramienta que lo haga.
- Guarda tus resúmenes fiscales y las direcciones de tus carteras.
- Consulta con un asesor fiscal si tienes staking, DeFi, NFT o grandes importes.
Mi lectura
La DAC8 cambia las reglas del juego: la opacidad deja de ser una opción. Mi consejo práctico, que no es asesoramiento fiscal, es ordenar el historial ahora y no en marzo.
La mayoría de los problemas con Hacienda no nacen de querer ocultar nada, sino de no poder justificar el coste de compra. Descargar extractos e históricos antes de que una plataforma cierre o limite el acceso me parece lo más rentable que puede hacer cualquier usuario.
— William Brischi. Opinión editorial, no una recomendación de compra o venta.
Preguntas frecuentes
¿Hacienda sabe que tengo criptomonedas? Si operas con exchanges españoles o europeos, es muy probable: reciben información por los modelos 172 y 173, por el modelo 721 y, desde 2026, por la DAC8.
¿Tengo que declarar si no vendí nada? No hay ganancia patrimonial si solo compraste y mantienes. Pero puede haber obligación del modelo 721 si superas los 50.000 € en el extranjero.
¿Tributa pasar criptomonedas de un exchange a mi cartera? No, si es tuya: no es una transmisión.
¿Y si no declaré en años anteriores? Conviene regularizar cuanto antes y consultar con un profesional: la Agencia Tributaria puede revisar ejercicios no prescritos.
Este artículo es informativo y no es asesoramiento fiscal. Las normas y los umbrales pueden cambiar; consulta con un asesor o con la Agencia Tributaria.
Te puede interesar: Exchanges con licencia MiCA en España · Dónde guardar tus criptomonedas · ETF de Bitcoin en España.