La Reserva Federal de Estados Unidos no se opone a la tokenización de acciones, bonos y pagos, pero quiere que su dinero siga siendo los cimientos de ese nuevo sistema. Esa es la idea central del discurso que el gobernador Christopher J. Waller pronunció el 17 de noviembre en Nueva York, en la conferencia anual de The Clearing House, la asociación de los grandes bancos estadounidenses.
El discurso, titulado «Consideraciones en la intersección de los pagos y los mercados tokenizados», es la opinión de un miembro de la Junta de Gobernadores, no una norma ni una decisión formal de la Fed. Aun así, es una pista relevante de cómo piensa el banco central más influyente del mundo sobre las stablecoins, los depósitos tokenizados y las acciones en cadena de bloques.
Quién es Christopher Waller
Waller forma parte de la Junta de Gobernadores de la Reserva Federal desde diciembre de 2020 y vota en las decisiones de tipos de interés. En los últimos años se ha significado como una de las voces de la Fed más abiertas a la innovación en pagos: ya en 2025 defendió en público que las stablecoins podían mejorar los pagos minoristas y transfronterizos si contaban con una regulación clara. Por eso sus palabras sobre tokenización se siguen con atención en el sector.
Qué dijo Waller sobre la tokenización
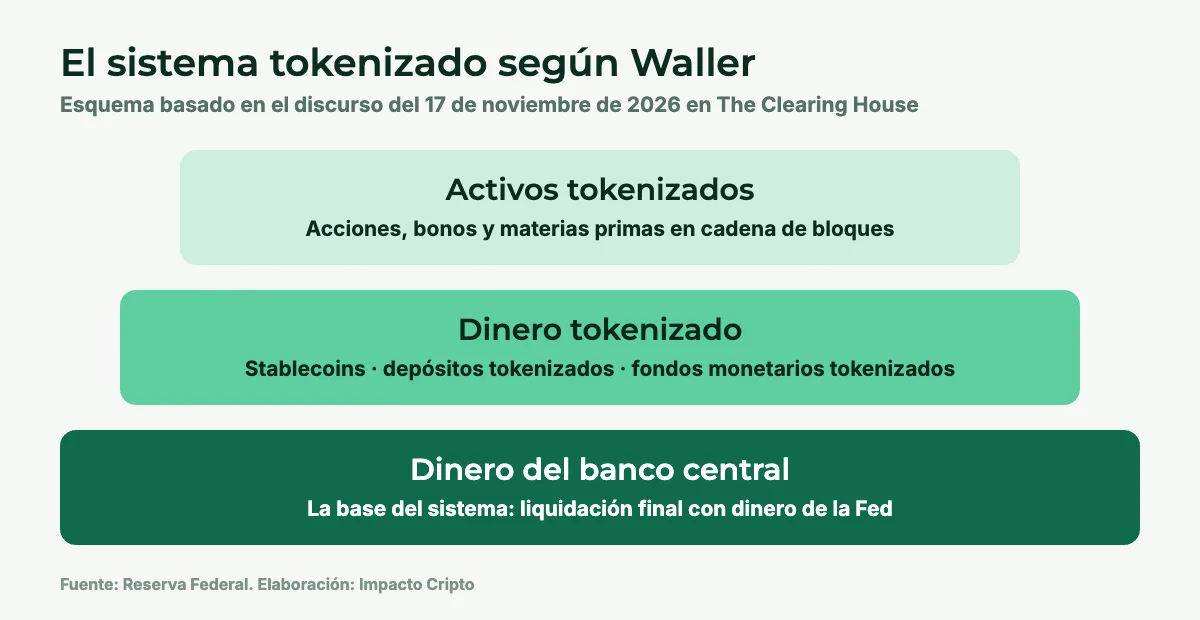
Waller constató algo que ya es evidente en el mercado: acciones, bonos y materias primas se están tokenizando, y al mismo tiempo surgen distintas formas de dinero digital para pagarlos. Habló de un ecosistema con varios instrumentos: stablecoins, depósitos bancarios tokenizados, fondos del mercado monetario tokenizados y otros activos de liquidación.
Puso un ejemplo muy gráfico: alguien que compra una acción tokenizada un sábado podría pagarla con dinero tokenizado, de forma que las dos partes de la operación cambian de manos a la vez, sin esperar a que abran los bancos el lunes.
El dinero del banco central, en la base
La frase clave del discurso es que el dinero del banco central no tiene por qué usarse en cada transacción ni en cada plataforma, pero su presencia en la base del sistema es esencial. Dicho de otro modo: la Fed acepta que los pagos del día a día se hagan con stablecoins o depósitos tokenizados, pero quiere que la liquidación final siga apoyándose en su dinero y en sus infraestructuras.
Waller recordó que los raíles tradicionales ya sostienen ese mundo nuevo: se usan para meter y sacar dinero de las stablecoins, para liquidar operaciones con depósitos tokenizados y, entre bastidores, para que las redes de tarjetas liquiden con stablecoins. También señaló que la liquidación instantánea no tiene por qué ser el único modelo válido.
Stablecoins frente a depósitos tokenizados
Una de las aportaciones más claras del discurso es la distinción entre ambos instrumentos. Según Waller, los dos permiten liquidación programable, pero se diferencian en:
- Quién los emite: empresas privadas en el caso de las stablecoins; bancos regulados en el de los depósitos tokenizados.
- Su tratamiento regulatorio, que no es el mismo.
- Su conexión con el sistema tradicional, más directa en los depósitos bancarios.
- Su alcance: las stablecoins circulan en redes abiertas a escala global.
Waller mencionó que The Clearing House es uno de los grupos que trabajan en una red para compensar y liquidar depósitos tokenizados, una señal de que la banca tradicional no quiere dejar ese terreno solo a los emisores de stablecoins.
Los tres retos: competencia, confianza e integración
El gobernador ordenó sus preocupaciones en tres temas:
- Competencia. Las redes de cadena de bloques abiertas plantean un nuevo paradigma de competencia con los raíles de pago tradicionales.
- Confianza. ¿Quién responde si se explota un contrato inteligente, si se pierden las claves o si una cadena queda abandonada (las llamadas cadenas zombi)? Waller citó los recientes problemas en Binance como ejemplo de por qué estas preguntas importan.
- Integración. La cuestión de si el dinero tokenizado se intercambia siempre a la par, es decir, si un dólar tokenizado vale exactamente un dólar en cualquier momento.
Para las transacciones de importancia sistémica, añadió, pueden hacer falta los diseños más conservadores.
Por qué importa al inversor cripto
El mensaje tiene varias lecturas para quien sigue este mercado:
- La tokenización ya no es marginal. Que un gobernador de la Fed dedique un discurso entero a acciones tokenizadas y pagos en cadena de bloques confirma que el tema ha entrado en la agenda de los reguladores.
- Las stablecoins tienen competencia. Los depósitos tokenizados de los bancos aspiran a ocupar parte del espacio que hoy dominan USDT y USDC.
- El control de la base monetaria no está en discusión. La Fed acepta la innovación por encima, pero no renuncia a ser el ancla del sistema.
Si quieres entender mejor cómo funcionan las monedas estables y cómo se regulan en Europa, tienes nuestra guía sobre qué son las stablecoins como USDT y USDC y qué cambia con MiCA.
Mi lectura
Me parece un discurso más abierto de lo que cabría esperar de un banquero central. Waller no habla de prohibir ni de frenar: asume que la tokenización llegará y se centra en cómo ordenarla. Eso es una buena noticia para el sector, porque reduce la incertidumbre regulatoria sobre las acciones tokenizadas y los pagos en cadena de bloques.
Pero hay que leer la letra pequeña. Cuando la Fed dice que su dinero debe estar en la base, está diciendo que el sistema tokenizado del futuro se parecerá más a la banca actual con otra tecnología que a un mundo descentralizado. Es lo contrario de la visión original de Bitcoin, y conviene no confundir una cosa con otra.
Para el inversor, la conclusión práctica es que la tokenización probablemente crecerá de la mano de bancos y grandes instituciones, y que las stablecoins tendrán que convivir con alternativas bancarias. No es una señal de compra de ningún activo concreto, sino una pista sobre hacia dónde va la infraestructura financiera.
Este artículo es informativo y refleja la opinión del autor; no es asesoramiento financiero ni una recomendación de compra o venta.
Fuentes: Reserva Federal (discurso de Waller) · CriptoNoticias
#ReservaFederal #Tokenización #Stablecoins #Fed #Cripto